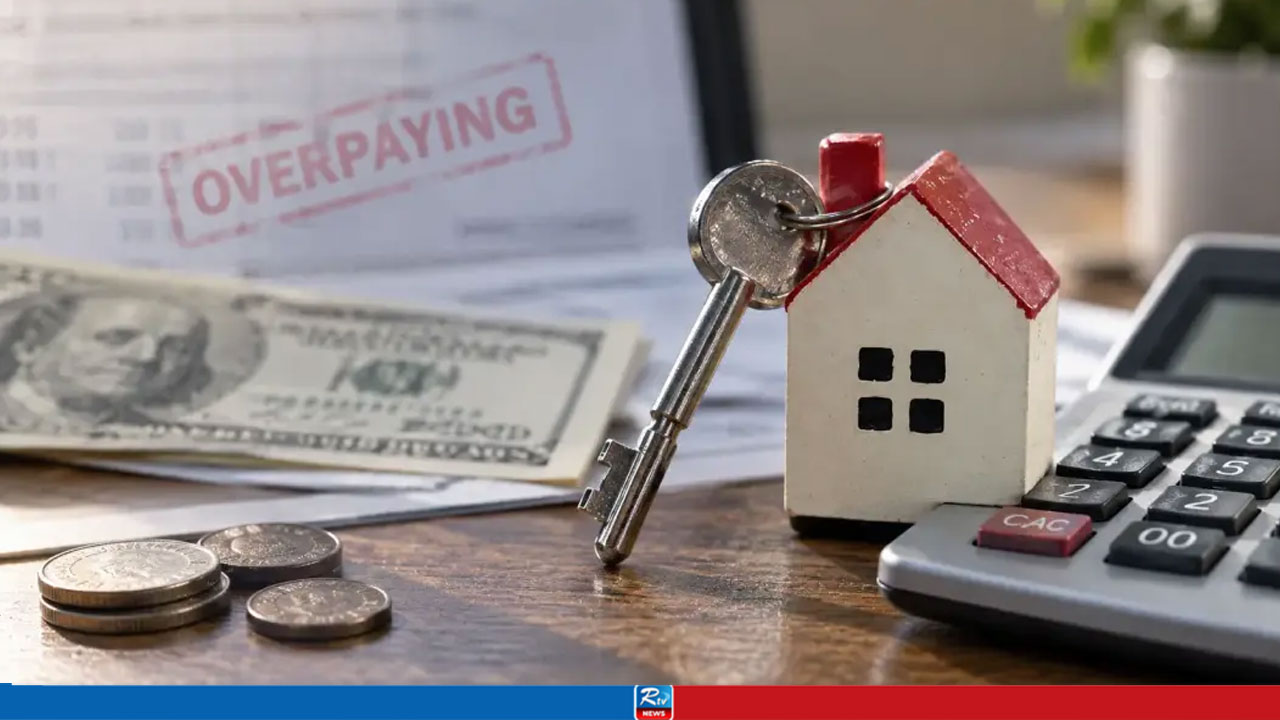
যুক্তরাষ্ট্রে অনেক বাড়ির মালিক গৃহঋণের ক্ষেত্রে প্রয়োজনের তুলনায় প্রতি বছর হাজার হাজার ডলার বেশি পরিশোধ করছেন। ব্যাংকরেটের নতুন এক বিশ্লেষণে বলা হয়েছে, বিভিন্ন ঋণদাতার সুদের হার ও ফি তুলনা না করার কারণে একজন সাধারণ বাড়ির মালিক বছরে ৩ হাজার ৩০০ ডলারের বেশি অতিরিক্ত খরচ করেন। এই বাড়তি ব্যয়কে বিশ্লেষণে ‘লুকানো বাড়ির মালিকানা কর’ হিসেবে বর্ণনা করা হয়েছে।
ব্যাংরেটের অ্যালেক্স গেইলি জানান, গবেষণায় দেখা গেছে প্রায় ১০ জনের মধ্যে ৯ জন বাড়ির মালিক তাদের গৃহঋণে প্রয়োজনের চেয়ে বেশি অর্থ দিচ্ছেন। এর কারণ সবসময় ভালো সুযোগ না থাকা নয়; বরং অনেকেই বিভিন্ন ঋণদাতার কাছ থেকে সুদের হার ও অন্যান্য খরচের হিসাব নিয়ে তুলনা করেন না। ফলে একই ধরনের ঋণের জন্যও তাদের বাড়তি অর্থ গুনতে হচ্ছে।
গেইলির মতে, সুদের হার ও ফি তুলনা না করার কারণে একজন সাধারণ মার্কিন বাড়ির ক্রেতার বছরে ৩ হাজার ৩০০ ডলারের বেশি অতিরিক্ত খরচ হতে পারে। এই অর্থ পরিবারগুলো অবসর সঞ্চয়, সন্তানের পড়াশোনার খরচ কিংবা ক্রেডিট কার্ডের ঋণ পরিশোধে ব্যবহার করতে পারত। দীর্ঘমেয়াদে এই বাড়তি খরচ পরিবারের সম্পদ গড়ে তোলার ওপরও প্রভাব ফেলতে পারে।
৩০ বছরের নির্দিষ্ট সুদের হারের গৃহঋণের ক্ষেত্রে এই পার্থক্য আরও বড় হয়ে উঠতে পারে। ব্যাংরেটের বিশ্লেষণ অনুযায়ী, পুরো ঋণের মেয়াদে এড়ানো সম্ভব এমন বাড়তি খরচ ৭৮ হাজার ডলারেরও বেশি হতে পারে। অর্থাৎ শুরুতে কয়েক হাজার ডলারের পার্থক্য মনে হলেও দীর্ঘ সময়ের হিসাবে সেটি বড় অঙ্কে পরিণত হতে পারে।
এ কারণে বাড়ি কেনার সময় একাধিক ঋণদাতার কাছ থেকে সুদের হার ও খরচের হিসাব নেওয়ার পরামর্শ দিয়েছেন গেইলি। তার মতে, একই দিনে একাধিক ঋণদাতার কাছ থেকে প্রস্তাব নেওয়া ভালো। এতে একই সময়ের বাজার পরিস্থিতির ভিত্তিতে বিভিন্ন প্রস্তাব তুলনা করা সহজ হয় এবং কোন ঋণদাতা তুলনামূলক ভালো শর্ত দিচ্ছে, তা বোঝা যায়।
তবে শুধু সুদের হার দেখলেই হবে না, ঋণের সঙ্গে থাকা বিভিন্ন ফি ও অতিরিক্ত খরচও হিসাব করতে হবে। ডিসকাউন্ট পয়েন্ট, ঋণ প্রক্রিয়াকরণের ফি এবং অন্যান্য প্রাথমিক খরচ যোগ করলে একটি গৃহঋণের প্রকৃত ব্যয় কত হচ্ছে, তা স্পষ্টভাবে বোঝা যাবে। তাই প্রতিটি ঋণদাতার কাছ থেকে খরচের বিস্তারিত, লাইন-বাই-লাইন হিসাব নেওয়ার পরামর্শ দেওয়া হয়েছে।
ঋণ নেওয়ার আগে নিজের জন্য একটি সর্বোচ্চ গ্রহণযোগ্য সুদের হার ঠিক করে রাখাও কাজে আসতে পারে। কোনো ঋণদাতার প্রস্তাব সেই সীমার বাইরে গেলে অন্য বিকল্প খোঁজা সম্ভব হবে। পাশাপাশি গৃহঋণ ক্যালকুলেটর ব্যবহার করে নিজের ক্রেডিট স্কোর, ডাউন পেমেন্ট ও অন্যান্য তথ্যের ভিত্তিতে সম্ভাব্য সুদের হার এবং মাসিক কিস্তির ধারণাও নেওয়া যায়।
বিশ্লেষণটি মূলত দেখিয়েছে, বাড়ি কেনার ক্ষেত্রে শুধু বাড়ির দাম নয়, গৃহঋণের শর্তও দীর্ঘমেয়াদি খরচের ওপর বড় প্রভাব ফেলে। তাই ঋণ নেওয়ার আগে বিভিন্ন প্রতিষ্ঠানের সুদের হার, ফি ও অন্যান্য শর্ত তুলনা করলে সম্ভাব্য বাড়তি খরচ কমানোর সুযোগ তৈরি হতে পারে।
আরটিভি/ এসকেডি




 লাইভ টিভি
 আরটিভি প্লাস